「真正重要的不是數位技術本身,而是它能否進入現實生活。」
這句話放在韓國近期的數位金融布局上,尤其貼切。
9月22日,韓國政府一邊推進數位資產二階段監管立法,一邊批准六家大型銀行參與「區塊鏈數位貨幣國庫資金執行試辦」。公務支出未來可以透過手機QR Code完成支付,意味著區塊鏈技術開始從加密資產交易場景,進一步進入政府日常財政流程。韓國科學技術情報通信部已正式公布相關監管沙盒實證特例。
更值得注意的是,這兩條路線並非各走各的。
一邊是在回答「數位資產應該怎麼管」,另一邊則是在回答「區塊鏈支付到底能不能真正運作」。
穩定幣成為第二階段監管的核心問題
韓國第一階段虛擬資產監管主要圍繞投資人保護展開,包括客戶資產保護、市場操縱以及不公平交易等問題。
第二階段則開始往市場結構深入,涵蓋數位資產發行、資訊揭露、交易流通以及穩定幣等議題。
這也是市場為什麼高度關注韓國二階段法案。
目前韓國金融當局仍在與相關機構協調數位資產二階段法案,政府公開政策進度也顯示,2026年第三季仍在持續進行相關協商與穩定幣制度化意見蒐集。
其中最敏感的問題,是誰可以發行韓元穩定幣。
韓國銀行傾向銀行主導的模式,產業界與部分政治人物則希望保留金融科技企業等非銀行機構的參與空間。
這不是單純的市場准入問題。
如果穩定幣直接連接銀行存款、支付系統與貨幣政策,那麼發行機構、儲備資產以及贖回機制都可能影響金融穩定。
韓國金融委員會今年初也曾特別澄清,穩定幣發行主體等二階段法案核心內容當時尚未確定。
所以,接下來真正值得看的,不只是法案何時進入審查,而是韓國最終會在「銀行安全」與「市場開放」之間如何設計制度。
六大銀行先把公款搬上區塊鏈
另一條線則更加直接。
韓國科學技術情報通信部9月22日宣布,六家銀行申請的「區塊鏈數位貨幣活用國庫金執行試辦」獲得實證特例。
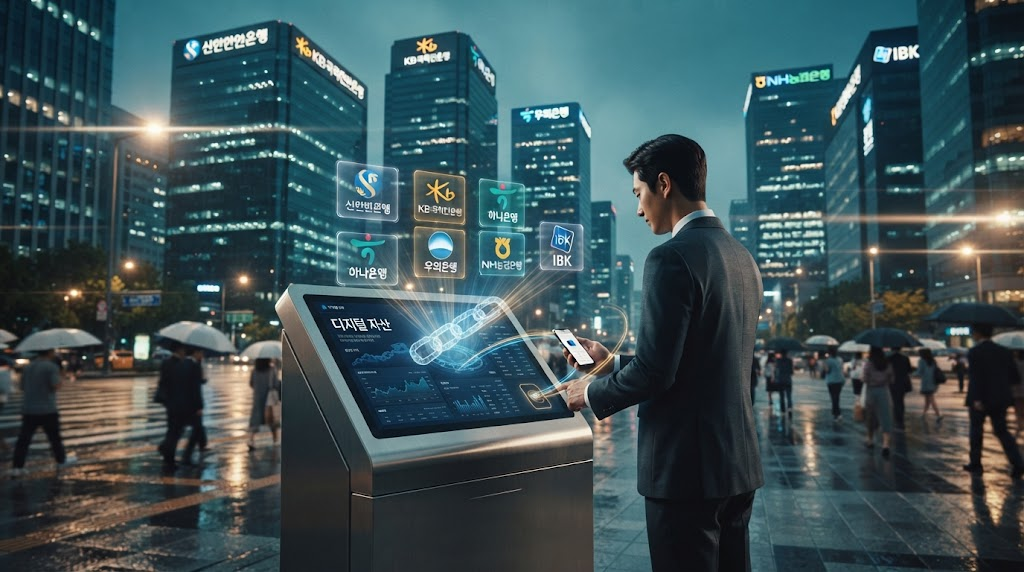
參與銀行包括KB國民銀行、NH農協銀行、新韓銀行、友利銀行、IBK企業銀行與韓亞銀行。
簡單理解,就是過去公務支出需要依照既有制度透過政府採購卡、銀行轉帳等方式完成;此次試辦則允許部分機關營運費用改用手機QR Code支付。
這裡有一個很重要的細節。
它並不是讓政府直接拿比特幣或一般加密貨幣支付公款。
使用的是由商業銀行發行、代表銀行存款的存款代幣。
因此,這更接近「銀行存款的區塊鏈化」,而不是傳統意義上的加密貨幣支付。
為什麼韓國特別重視「存款代幣」?
答案可以從「韓江計畫」找到。
韓國銀行自2023年起推動Project Hangang,以機構型數位貨幣及存款代幣等方式測試未來數位貨幣基礎設施。
2025年第一階段實際交易測試中,參與者已經可以使用存款代幣在實體與線上商戶消費;韓國銀行後續也公布,第一階段約開立8.1萬個數位錢包,約16.4億韓元由銀行存款轉換成存款代幣。
今年7月,韓國金融委員會進一步批准Project Hangang第二階段測試,擴大使用者與使用場景,並加入轉帳等功能,同時把國庫資金執行納入測試範圍。
因此,這次六大銀行參與公款支付,並不是突然冒出來的新實驗。
它更像是韓國把前期數位貨幣測試往公共部門再推一步。
QR Code只是表面,真正變化是「可程式化公款」
看到這裡很多人會問:
不就是掃QR Code嗎?
真正值得注意的,其實不是QR Code。
而是支付規則可以被直接寫進數位貨幣系統。
例如,政府可以設定哪些商品、哪些商家類型或哪些用途不能使用公款。當交易條件不符合規則時,系統可以在支付環節直接阻止交易。
這與傳統政府採購卡的邏輯有所不同。
過去往往是先付款、留下紀錄,再進行事後核對;區塊鏈支付則有機會把部分用途限制前置到交易發生之前。
當然,這仍屬於試辦,實際效果還需要透過後續測試驗證。
但從制度設計來看,這可能是區塊鏈進入公共財政後最值得觀察的價值之一。
韓國正在形成兩條數位金融路線
把這些事情放在一起看,韓國目前其實正在同步測試兩套不同但互相關聯的數位金融架構。
第一條,是以數位資產與穩定幣監管為核心,解決誰能發行、如何揭露資訊、如何交易以及如何保護市場參與者等問題。
第二條,是以存款代幣與央行數位貨幣基礎設施為核心,測試支付、轉帳以及公共財政等實際應用。
韓國銀行2026年3月的貨幣政策報告已明確提到,正在準備Project Hangang第二階段實際交易,同時與相關政府部門合作推進區塊鏈國庫資金試辦;韓國政府提出的目標甚至涉及到2030年前讓部分國庫資金透過韓國銀行數位貨幣系統執行。
這代表政策重心正在發生變化。
過去談數位資產,焦點通常是交易所、代幣價格和投資人保護。
現在韓國開始把問題推向更底層:
錢怎麼發行?怎麼流通?怎麼支付?政府又能不能使用?
真正值得關注的,不是「韓國要不要做CBDC」
說實話,現在直接把韓國這些計畫理解成「CBDC全面落地」,可能太早。
韓國銀行自己也明確表示,是否以及何時導入一般民眾使用的央行數位貨幣,目前尚未作出決定。Project Hangang更接近以機構型數位貨幣、存款代幣等組件,測試未來數位貨幣與支付基礎設施。
真正值得關注的是另一件事:
韓國正在把區塊鏈從「資產市場」帶進「貨幣與支付系統」。
這一步一旦持續推進,銀行、政府、央行與數位資產產業之間的邊界可能會變得更加模糊。
而穩定幣立法則決定另一個重要問題——私人部門發行的數位貨幣,究竟應該以什麼方式進入這套金融體系。
未來市場要觀察的,正是這兩條路線能否形成清晰分工。
如果立法進度與實證測試同步推進,韓國的數位金融政策可能會逐漸從「管好加密資產」,走向「重新設計部分支付基礎設施」。
這或許才是此次事件真正值得關注的地方。
不是公務員多了一種付款方式。
而是區塊鏈開始被拿來重新思考政府、銀行與貨幣之間的支付關係。
FAQ
Q1:韓國這次試辦使用的是CBDC還是穩定幣?
主要使用的是商業銀行發行的存款代幣,並非一般民眾直接持有的零售型CBDC,也不是USDT等私人穩定幣。其底層與韓國銀行Project Hangang的數位貨幣基礎設施連接,用於測試銀行存款代幣的支付與結算功能。
Q2:六大銀行為何要參與區塊鏈公款支付試辦?
這次試辦主要是驗證區塊鏈數位貨幣在政府支出場景中的實際可行性。透過QR Code付款與即時結算,未來有機會降低部分支付摩擦,同時利用系統規則管理可使用的商家與消費用途。
Q3:韓國穩定幣二階段監管法案何時落地?
韓國政府目前仍在推進數位資產二階段立法與穩定幣制度化工作,具體發行主體等核心細節仍可能隨國會及政府協商調整。官方目前公開資訊顯示,相關部門仍持續推進法案與穩定幣制度化討論,因此後續立法程序仍值得觀察。