人在印尼,最麻烦的事情有时候不是吃什么,而是怎么付钱。
早上赶着上班,路边买一份糯米饭;或者在社区早餐摊点一碗米粉、炒饭,金额并不大,却可能要面对现金准备、零钱不足、印尼盾兑换等一连串问题。
一次两次,你可能觉得没什么。
但每天都这样呢?
真正让人疲惫的,从来不是一顿早餐,而是这些不断重复的小麻烦。
对于长期生活在印尼的华人居民、海外游客以及持有USDT的数字资产用户来说,既然USDT已经存在钱包里,为什么线下消费还要再绕一圈?
这正是QQLink USDT扫码支付试图解决的问题。
一顿早餐不贵,但支付成本不能被忽略
我们算一笔最简单的“时间账”。
早上买早餐,先确认价格,再准备现金;如果手上的印尼盾不够,还要考虑兑换;如果现金面额不合适,又会出现找零问题。
每一步看起来只花几十秒。
但支付不是一天一次。
早餐、午餐、咖啡、便利店购物……这些高频消费叠加起来,真正消耗的是每天被切碎的时间和注意力。
当然,这并不意味着现金和传统支付已经没有价值,而是对于已经持有USDT的人来说,多一个能够直接连接线下消费的支付方式,意味着少一次不必要的资金转换。
USDT如果只能放在钱包里,它更像一种资产;当它能够进入真实消费场景,才开始拥有更直接的支付属性。
QQLink把流程压缩成“扫码—确认—付款”
场景其实很简单。
早上来到印尼街边早餐摊,点一份糯米饭或者米粉,和摊主确认消费金额后,打开QQLink App。
进入USDT扫码支付功能,扫描早餐摊展示的收款QR Code,核对金额,确认付款。
随后,QQLink App显示「支付成功」,商户同步确认收款,早餐交易完成。
没有复杂操作。
也不需要为了几十块钱的早餐专门改变消费习惯。
真正重要的是,扫码支付把原本分散在“准备现金—换汇—付款—找零”中的几个步骤,压缩成一个更直接的消费动作。
对于已经习惯手机支付的年轻华人居民而言,这种体验尤其容易理解:看到二维码,拿出手机,扫码确认。
就这么简单。
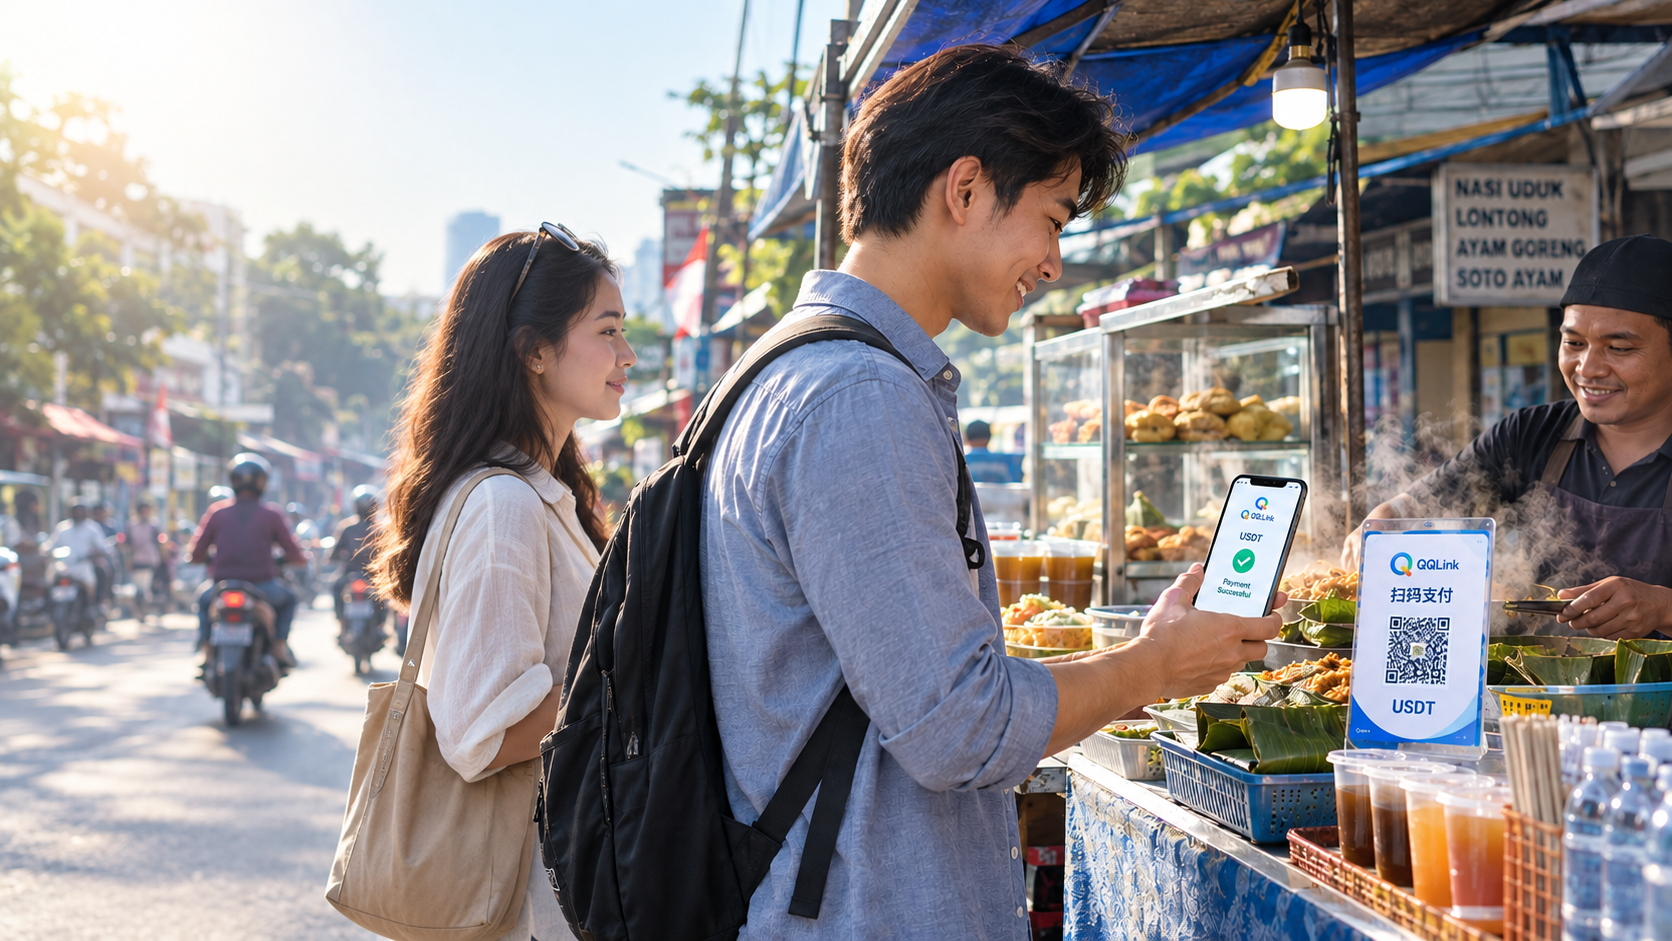
为什么偏偏是街边早餐,更能体现USDT支付的价值?
很多人谈数字资产支付,总喜欢从高额消费开始讲。
其实恰恰相反。
真正能够检验支付工具有没有价值的,往往是这些金额不高、频率却很高的日常场景。
印尼街边早餐摊就是其中之一。
它足够真实,也足够高频。
消费者每天可能都需要早餐,但每一次交易金额并不大。如果支付流程足够简单,那么USDT就有机会从“投资、储值、转账”等传统数字资产使用场景,逐渐进入更具体的生活消费。
这也是QQLink扫码支付的意义所在。
它并不是要求消费者重新学习一套复杂的支付体系,而是尝试把已经存在的USDT余额,连接到线下真实消费。
本地华人真正需要的,不是更多工具,而是少一点折腾
说到底,很多跨境支付痛点并不是没有工具,而是工具太多。
钱包一个、银行卡一个、换汇一个、支付软件又一个。
真正付款时,还得判断应该用哪个。
对于在印尼长期生活的华人居民而言,如果本身已经持有USDT,那么能够通过QQLink直接进入扫码支付流程,至少让资金使用路径变得更加清晰。
选择早餐—确认金额—打开QQLink—扫码—完成付款。
五个动作。
这就是数字资产真正进入日常生活后,消费者更容易感知到的变化。
当然,实际使用仍取决于商户是否支持对应收款方式,以及具体支付环境和产品规则。支付工具再方便,也必须建立在稳定、清晰的商户收款体验之上。
USDT从“账户里的数字”,走向“生活里的支付工具”
过去,人们谈USDT,更多想到的是交易、兑换和资产管理。
现在,讨论正在慢慢发生变化。
如果稳定币以及相关数字资产基础设施继续向消费端延伸,那么未来值得观察的,可能不只是它们能不能被持有,而是能不能真正用于买早餐、喝咖啡、购物和支付服务。
这也是QQLink USDT线下扫码支付值得关注的地方。
一份糯米饭、一碗米粉,看起来只是几万印尼盾的小额消费,却恰好代表着数字资产走向现实生活最具体的一步。
说实话,支付创新不一定要从大额交易开始。
如果一个人早上买早餐时,都能少一次换汇、少一点现金准备、少一点支付折腾,那么数字资产与现实生活之间的距离,就已经被缩短了一点。
而这,或许才是USDT扫码支付真正值得被看见的价值。
FAQ
Q1:在印尼街边早餐摊可以使用QQLink USDT扫码支付吗?
如果早餐摊商户支持对应的收款QR Code,消费者可以打开QQLink App进入USDT扫码支付功能,扫描商户二维码并确认金额。实际是否能够完成交易,需要以商户收款条件及当时产品支持情况为准。
Q2:使用USDT购买印尼街边早餐有什么优势?
对于已经持有USDT的用户而言,使用QQLink扫码支付可以减少部分现金准备、兑换印尼盾以及找零等环节,让早餐消费从选择餐食、确认金额到扫码付款更加直接,适合高频、小额的日常消费场景。
Q3:QQLink USDT扫码支付适合哪些印尼用户?
这类支付方式主要适合已经持有USDT、同时存在线下消费需求的数字资产用户,例如在印尼生活的华人居民、海外游客以及部分数字游民。具体使用仍取决于当地商户是否支持相关收款方式。