「Hyperliquid 關係的變化凸顯了 Circle 與 Coinbase 合作模式面臨的挑戰,因為雙方可能在推動 USDC 流通時相互競爭。」
這句話出自摩根大通分析師 Kenneth Worthington 的團隊報告。7月14日,這家華爾街巨頭同時下調了 Circle 和 Coinbase 的盈利預期。
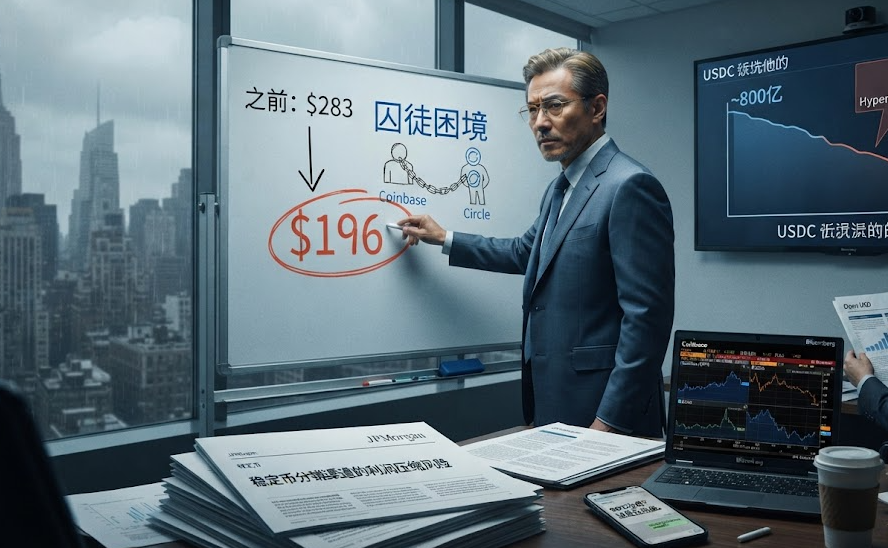
更狠的是目標價——Coinbase 從283美元直接砍到196美元。Circle 那邊,瑞穗(Mizuho)也補了一刀,評級從中性下調至「跑輸大盤」,目標價從85美元腰斬到50美元。
兩家頂級投行在同一天出手。不是因為監管打壓,也不是因為市場崩盤。而是一紙協議。
一紙協議,兩種困境
今年5月14日,Circle、Coinbase 與 Hyperliquid 宣布了一項合作。6月11日起,USDC 正式成為 Hyperliquid 平台的首選穩定幣。
聽起來是好事——擴大穩定幣的應用場景。
問題出在錢怎麼分。
舊模式:Coinbase 和 Circle 幾乎對半分 USDC 儲備金產生的利息收入。
新模式:Coinbase 將 Hyperliquid 上的 USDC 歸類為「平台內」資產,收取全部儲備收益——但要把其中的 90% 返還給 Hyperliquid。
Circle 在這 90% 裡幾乎分不到什麼。Coinbase 也只是個「過路財神」——錢從手上過一遍,大部分直接轉出去了。
摩根大通將這種局面形容為 「囚徒困境」 。
簡單理解:Coinbase 和 Circle 原本是合作夥伴,一起做大 USDC 這塊蛋糕。現在為了爭奪 Hyperliquid 這樣的分銷渠道,雙方被迫接受越來越苛刻的條件。誰先退出,誰就失去市場份額。但繼續玩下去,利潤率只會越來越薄。
60億美元,8%,1500億
這組數字決定了 Hyperliquid 為什麼有談判籌碼。
60億美元:Hyperliquid 目前持有的 USDC 規模。佔 USDC 總流通量的 8% 。
換句話說,每100塊錢的 USDC 裡,有8塊錢躺在 Hyperliquid 上。這已經不是「小渠道」了——它是 USDC 生態系統裡無法繞開的關鍵節點。
1500億美元:Hyperliquid 僅7月單月的交易量。其與幣安永續合約交易量的比例已升至 11.89% 。作為參考,幣安7月永續合約交易量約為2.59萬億美元。
一個去中心化交易所,正在蠶食中心化巨頭的領地。而 USDC 是它最主要的交易保證金資產。
730億,一個微妙的位置
USDC 自身的處境也沒那麼樂觀。
3月時流通量接近800億美元,現在已降至約 730億美元。整個穩定幣市場自5月以來縮水約 100億美元。
原因有幾個:加密交易活動降溫、新的受監管競爭對手湧現、以及——最值得關注的——Open USD 的出現。
這個由 Visa、Stripe、Mastercard、BlackRock 等超過140家機構組成的聯盟推出的穩定幣,採用的是「幾乎全部儲備收益轉讓給分銷夥伴」的模式。換句話說,它在用 Circle 自己的打法,去打 Circle。
瑞穗分析師 Dan Dolev 的團隊直言:Open USD 「可能從根本上改變 Circle 的商業模式」。他們將 Circle 2027年的分銷和交易成本預估從64%上調至73%,調整後 EBITDA 預測從10.9億美元大幅下調至6.99億美元。
說實話
真正值得關注的,其實不是 Coinbase 目標價跌了多少。
而是 穩定幣的「印鈔生意」正在被重新定價。
過去,發行穩定幣幾乎是穩賺不賠的買賣——你發行1美元 USDC,背後存1美元國債,利息收入就是你的。Circle 靠這個模式做到了幾百億美元市值。
但現在不一樣了。Hyperliquid 說:你的錢存在我這裡,利息得分我90%。Open USD 說:我連管理費都只收一點點,大部分收益直接返還給生態。
換句話說,分銷渠道開始奪取定價權。
這對 Circle 和 Coinbase 來說是一個結構性挑戰。對整個穩定幣行業來說,可能預示著一個利潤率持續壓縮的時代。
摩根大通倒也不是完全悲觀。報告裡提到,如果利率重回上升週期,USDC 儲備收益仍能提供一定支撐。該行預測美聯儲將在2026年10月加息25個基點。
但利率能解決的問題,不是真正的結構性問題。
未來市場將持續觀察:Hyperliquid 之後,下一個要求分走90%收益的渠道會是誰?
FAQ
Q1:摩根大通說的「囚徒困境」到底是什麼意思?
指的是 Circle 和 Coinbase 被迫在 USDC 分銷上相互競爭,而非合作共贏。雙方都急於擴大 USDC 的市場覆蓋,因此不得不接受越來越苛刻的分成條款——比如把90%的儲備收益讓給 Hyperliquid。任何一方退出都會失去市場份額,但繼續參與又會侵蝕利潤。這正是「囚徒困境」的典型特徵。
Q2:Coinbase 和 Circle 的新分成機制具體怎麼運作?
根據新協議,Coinbase 將 Hyperliquid 平台上的 USDC 歸類為「平台內」資產,收取全部儲備金產生的利息收入,但必須將其中的90%返還給 Hyperliquid。在此之前,Coinbase 幾乎將所有相關收入與 Circle 對半平分。Circle 在新架構下的分潤空間被大幅壓縮。
Q3:這件事對持有 USDC 的普通用戶有影響嗎?
短期內影響有限。USDC 依然保持1:1美元錨定,贖回機制沒有變化。但從長期看,如果 Circle 和 Coinbase 的盈利能力持續受壓,可能影響它們在 USDC 生態上的投入意願和能力。更大的信號是:穩定幣行業的「免費印鈔」時代正在結束,分銷渠道正在奪取定價權,未來行業格局可能發生深刻變化。